接到家人求救電話,聲音焦急到你來不及思考——這種情境,過去是詐騙集團最有效的手法之一,因為聲音是最難偽裝、也最容易讓人卸下防備的線索。但今年開始,這條防線正在快速崩解。
聲音不再是最後一道防線
生成式AI讓語音合成的成本一路跌到過去的百分之一。
過去需要專業設備跟大量錄音樣本才能做到的擬真偽造,現在只要幾秒鐘的公開影片素材,就能生成足以以假亂真的聲音。一支IG限時動態、一段直播片段、甚至一則新聞訪問畫面,都可能成為詐騙集團的原始素材。技術門櫃消失的速度,比多數人心理防備更新的速度快得多,這正是這波詐騙型態最令人不安的地方,我們過去賴以信任的判斷方式,正被技術本身悄悄瓦解。
這也意味著,傳統「聽聲音辨真假」的防詐直覺,已經不再足夠可靠。真正該建立的,是不論來電聽起來多熟悉,只要涉及金錢、涉及「立即行動」的要求,先掛斷、再用其他管道求證的習慣。這聽起來簡單,卻是在技術快速迭代的時代裡,少數還能穩定發揮作用的防線。
貨幣主導權的暗流 數位歐元的真正用意
這股焦慮並不只發生在個人層面。
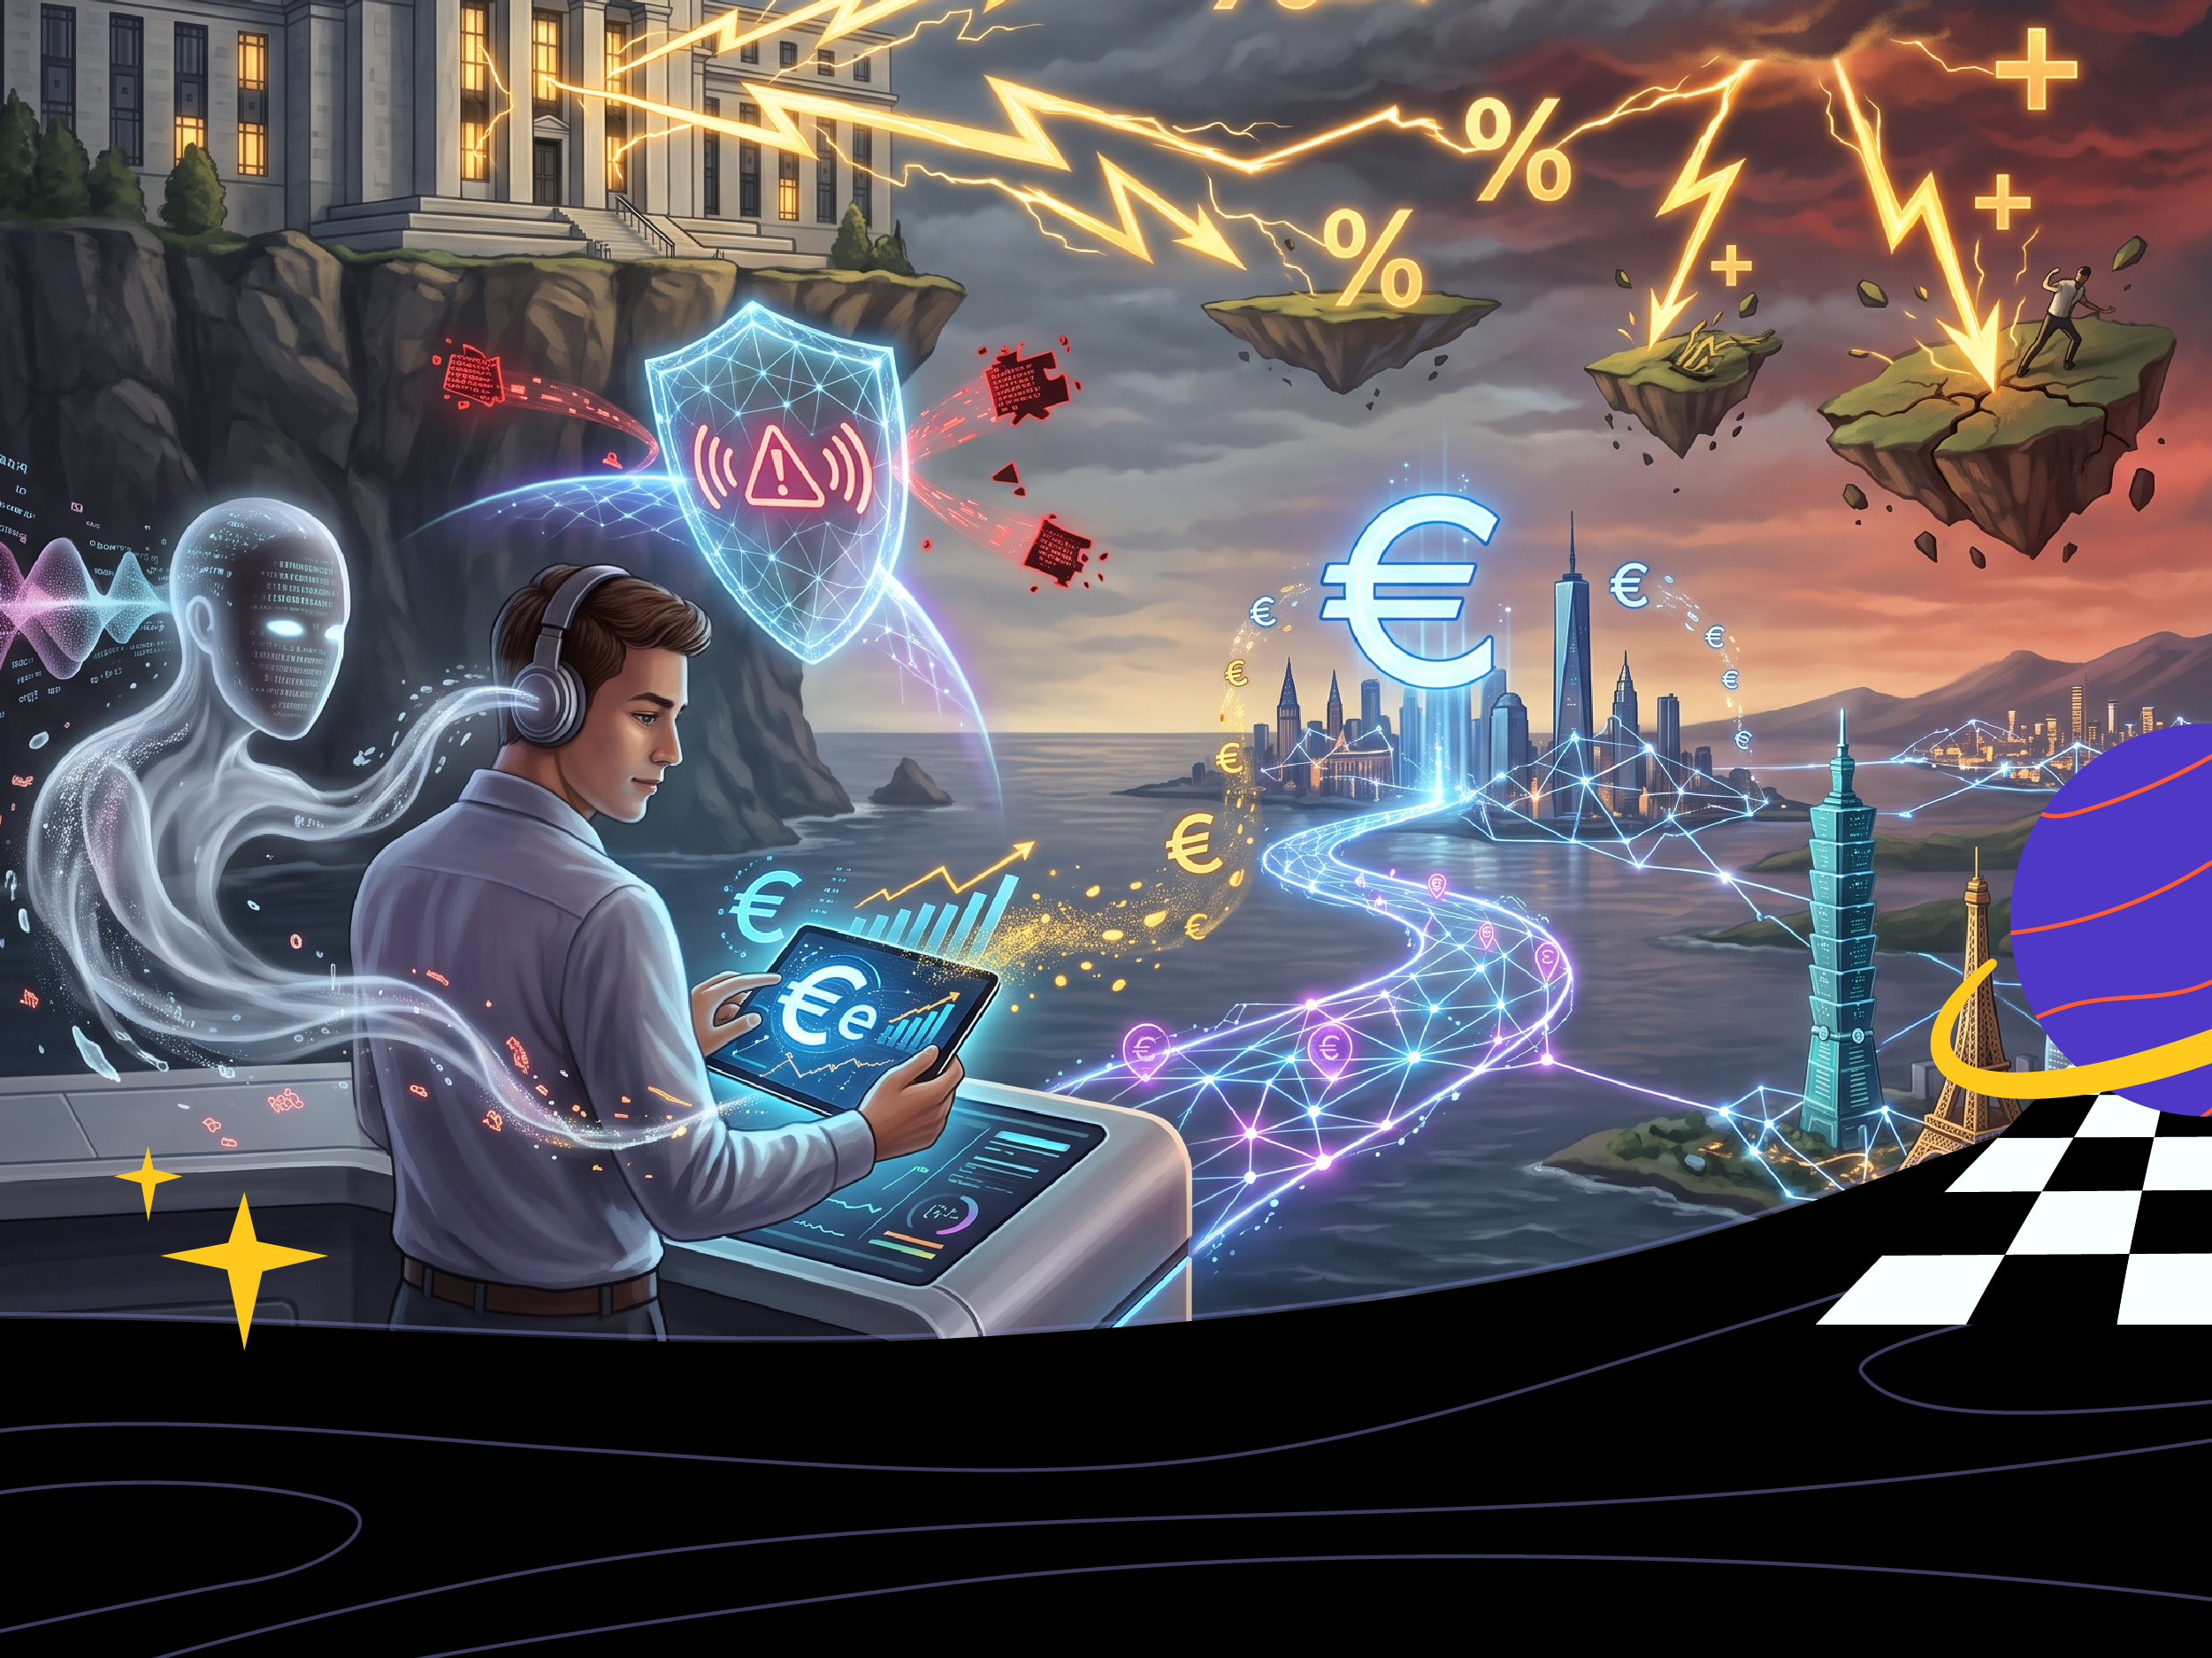
歐盟同一時間啟動數位歐元的測試計畫,官方說法是強化支付主權,但更深層的用意,其實是防範美元穩定幣持續擴張所帶來的貨幣主導權轉移。
當一個國家連自己國民日常使用的支付工具,都可能被境外私人發行的數位貨幣取代,這已經不只是金融科技議題,而是牽動國家層級的戰略布局。
換句話說,我們平常視為理所當然的「用什麼工具付錢」,其實正站在一場更大範圍的貨幣權力重組之上。個人層面看似無關的選擇像是用哪個支付工具、把資金放在哪個平台,長期累積下來,其實也在參與這場結構性的轉移。
從被動防禦到主動攞截 台灣的即時反應
台灣自己也沒閑著。數發部這個月正式携手電信業者,啟動詐騙網站即時警示機制,試圖在使用者點進釣魚網站的那一刻,就攞下風險。
這種設計的核心邏輯,是把防線從「事後補救」往前推到「事中攞截」,與其等到受害者匯款後才報案,不如在風險發生的當下就跳出提醒。
這樣的機制固然不是萬無一失,但代表一種值得肯定的方向:官方防詐系統正在跟上詐騙技術的演進速度,而不是永遠慢半拍。
對一般使用者來說,善用這類官方警示工具、養成點擊連結前多想一秒的習慣,會是這個階段性價比最高的自我保護方式。
高利率長期化 借貸規劃的新前提
把視角拉回總體經濟,美國聯準會的鵰派立場這陣子明顯升溫,市場對高利率長期化的預期也跟著調整。
這對一般人的影響很直接:借貸成本不會在短期內鬆動,任何需要資金調度的計畫,不管是購屋、創業,還是單純的消費分期,都得把「利率可能維持在高檔一段時間」這個前提,放進自己的規劃裡,而不是賭一個快速降息的樂觀劇本。
這也代表,選擇借貸或分期工具時,更需要仔細評估長期還款壓力,而不是只看短期的資金周轉方便與否。在利率環境不確定的時候,清楚掌握自己的還款節奏,遠比追求一時的資金靈活更重要。
跨境支付升級 效率與風險的一體兩面
同一時間,跨境支付正迎來一次結構性的升級。全球化2.0的浪潮下,資金流動的速度與透明度都在提升,過去需要三五個工作天才能完成的跨境匯款,正逐步壓縮到幾乎即時。
對經常需要處理海外消費、跨境電商、甚至海外置產資金往來的人來說,這代表交易的摩擦成本正在系統性下降,但反過來看,資金移動變快,也意味著詐騙一旦得手,追回的難度同樣提高。
這正是這個時代最耶人尋味的矛盾!
每一項讓生活更便利的技術升級,幾乎都同時附帶著對應的風險升級。速度本身沒有立場,它既能站在使用者這邊,也能被濴用來加速傷害的發生。
把這幾條看似分散的新聞串在一起,其實指向同一個核心,這是一個效率與風險同步升級的時代。支付變快、跨境變容易、AI讓生活更方便,但同一套技術,也讓詐騙的門櫃降到史上最低。
真正該做的,不是因嘣廢食拒絕科技帶來的便利,而是把警覺心跟支付工具的選擇,一起升級到跟得上這個時代的速度,認清風險、善用官方警示機制、選擇有足夠防護機制的支付管道,讓自己站在效率提升的那一邊,而不是風險升高的那一邊。